前几天,恒大物业被太盟投资集团(PAG)以约40.36亿港元收购了51.016%的股权,这一消息让不少人惊讶:原来物业公司的身价并不低。
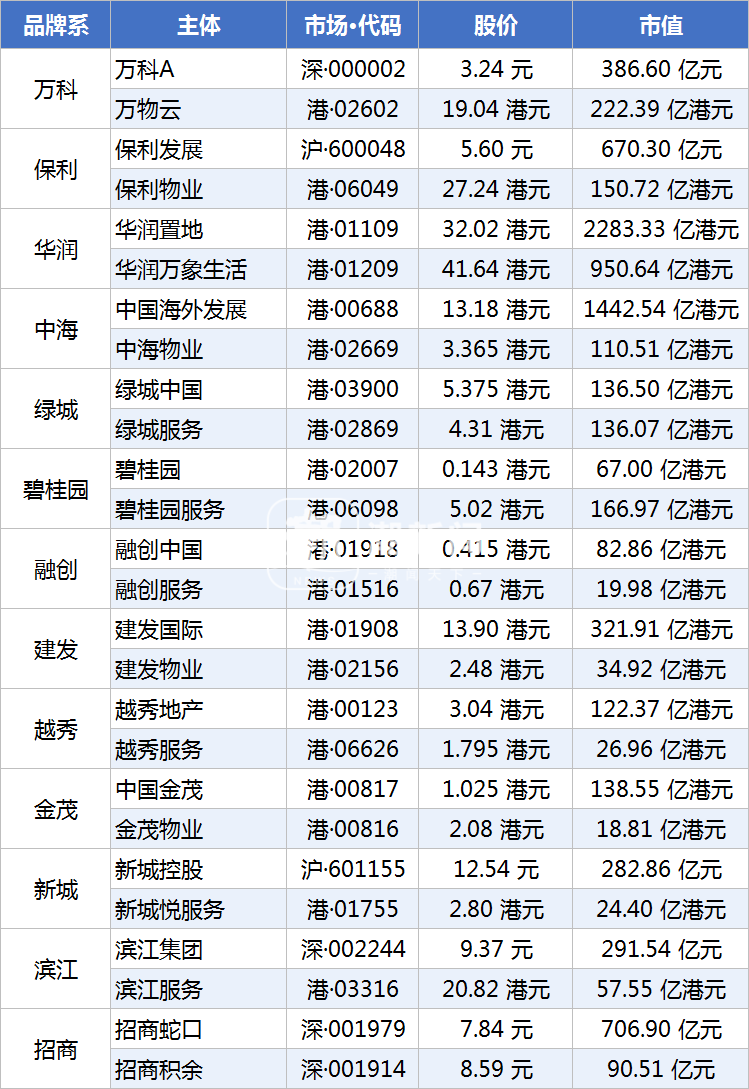
实际上,根据钱报美好生活研究院的统计,截至周五(2026年11月6日)下午A股和港股收盘,不少上市物业公司的股价超过同品牌上市地产公司。
虽然从市值来看,地产上市公司的市值总体上对同品牌物业上市公司仍然具有碾压性优势,比如中海和华润,但也有一些品牌旗下的物业上市公司与地产上市公司差距没那么大。
比如绿城旗下的地产上市公司“中国绿城”和物业上市公司“绿城服务”的市值都在136亿多港元,基本持平;而碧桂园旗下的地产上市公司“碧桂园”市值为67亿港元,但其物业上市公司“碧桂园服务”的市值为166.97亿港元,前者差不多是后者的零头。
表面看是“股价谁高”,背后其实是两门生意的重新排序。
房价不再单边上涨之后,房地产的估值锚从“土地储备”切到了“持续收款能力”。资本市场正在把房企从“周期成长股”重估为“资产处置方”,把物业公司从“开发附属品”重估为“存量运营方”。
过去城市化如火如荼的年代,新房供应量巨大,物业只是房企的售后部门。但现在中国已经正式进入存量房时代,存量小区才是以后楼市的基本盘。
地产行业是重资产、高杠杆、靠新房预售回款:拿地、融资、开工、交付,一圈下来,利润被地价、财务成本、建安成本等吃掉大多数,而且房地产市场往往政策变动较大,房企要应对的风险较多。2026年上半年全国新房销售面积还在下行,很多房企股价在个位数,甚至一些港股上市房企的股价跌至不到1港元,沦为“仙股”,但很多人却不敢买,因为市场问的不是“每股净资产多少”,而是“你以后靠什么赚钱”。
相比之下,物业公司则被重新定义为“存量收益提取器”:保安保洁、公区维护、车位与社区增值,靠在管面积年复一年收钱,轻资产、不囤地、有息负债极低,且政策风险也相对较小。比如华润旗下的物业上市公司“华润万象生活”因为叠加了购物中心万象城系列的运营,相当于“包租公”,旱涝保收,估值明显高于地产上市公司。
但物业行业也并非没有雷区。比如近年来出现的物业费降价、收缴率下滑、物业“带资进场”等情况,也严重影响到物业公司的利润。
事实上,物业股“贵”,有时候是“地产股太便宜”。比如“物业股价>地产股价”的一些品牌如碧桂园、融创,更多是因为前几年地产母舰沉得太快,地产母公司受债务、交付、净资产蒸发、持续经营不确定性影响,股价被压到“地板价”。
不过在业内人士看来,未来物业公司的估值分化会比地产还狠。
高端/商管类的华润万象生活、绿城服务、滨江服务等,物业费单价高、有增值服务、有写字楼/高端商业/园区的运营能力,现金流质量高。而普通住宅的物业公司收入主要来源于在管面积,但面临物业费涨价难、人工成本上涨、收缴率偏低、业委会换聘等情况,利润率会慢慢摊薄。
所以“物业反超地产”虽然初见端倪,但“好物业反超差地产”才是本质。